Im Profisport entscheidet medizinische Versorgung nicht nur über Gesundheit, sondern häufig über Einsatzfähigkeit, Vertragswert und Karriereverlauf. Eine private Krankenversicherung kann Zugang, Leistungsumfang und Planbarkeit verbessern. Sie ist jedoch kein Statusprodukt: Ob sie sinnvoll und möglich ist, hängt von Versicherungsstatus, Einkommen, Gesundheitszustand, Familienplanung und langfristiger Finanzierbarkeit ab.
Warum die Krankenversicherung Teil des Karrieremanagements ist
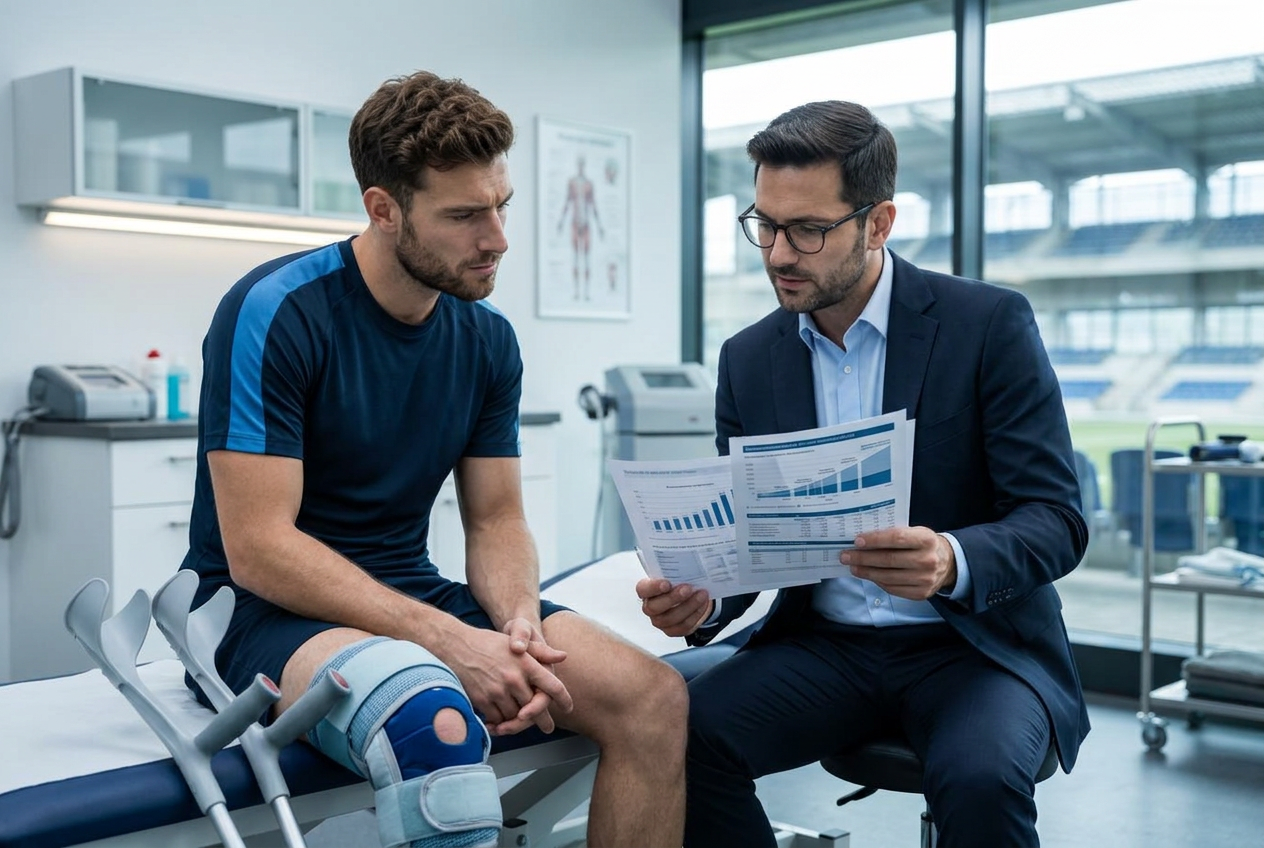
Profisportler belasten ihren Körper beruflich auf höchstem Niveau. Diagnostik, operative Behandlung, Rehabilitation und geeignete Heil- und Hilfsmittel können den Weg zurück in Training und Wettkampf wesentlich prägen. Wichtig ist dabei nicht allein eine schnelle Behandlung, sondern ein vertraglich klar definierter Leistungsumfang.
Die medizinische Betreuung durch einen Verein ist wertvoll, ersetzt aber keine eigene Krankenversicherung. Sie kann sich mit einem Vereinswechsel ändern und deckt private Behandlungen, Familienangehörige oder die Zeit nach der aktiven Karriere nicht automatisch ab.
Welche Vorteile eine passende PKV bieten kann
Eine leistungsstarke private Krankenversicherung kann je nach Tarif eine freie Arztwahl, privatärztliche Behandlung im Krankenhaus, Ein- oder Zweibettzimmer, umfangreiche Heil- und Hilfsmittel sowie höhere Erstattungsrahmen für ärztliche Leistungen vorsehen. Für Profisportler sind vor allem die Bedingungen für spezialisierte Diagnostik, Rehabilitation, Physiotherapie und Hilfsmittel relevant.
Der Vorteil liegt nicht im Etikett ‚privat‘, sondern in vertraglich zugesagten Leistungen. Deshalb sollten nicht nur Beitragsbeispiele, sondern Gebührenordnung, Begrenzungen, Selbstbehalte, offene oder geschlossene Hilfsmittelkataloge und Regeln für Heilmittel geprüft werden.
Die Risiken einer unpassenden oder fehlenden Planung
Wer Leistungen erst nach einer Verletzung absichern möchte, kann zu spät kommen. Frühere Beschwerden, Operationen und laufende Behandlungen fließen in die Gesundheitsprüfung ein und können zu Zuschlägen, besonderen Vereinbarungen oder einer Ablehnung führen. Vollständige und korrekte Gesundheitsangaben sind daher unverzichtbar.
Auch ein zu knapp kalkulierter Schutz birgt Risiken. Hohe Selbstbehalte oder begrenzte Leistungen können im Leistungsfall erhebliche Eigenkosten verursachen. Gleichzeitig muss der Beitrag langfristig tragbar bleiben – auch nach Karriereende, bei sinkendem Einkommen oder wenn Familienangehörige eigenen Schutz benötigen.
BarmeniaGothaer: Spezialkonzept statt Standardannahme
BarmeniaGothaer stellt für Profisportler eine speziell entwickelte Krankenvollversicherung bereit. Die veröffentlichten Informationen zum Tarif EXPERT1+ nennen unter anderem ambulante Behandlung, Heil- und Hilfsmittel, ambulante Psychotherapie, stationäre Unterbringung im Ein- oder Zweibettzimmer mit privatärztlicher Behandlung sowie tarifabhängige Zahnleistungen. Erstattungen über die Höchstsätze der Gebührenordnungen können nach den jeweiligen Bedingungen vorgesehen sein.
Die Stärke liegt in der Verbindung aus sportlerspezifischer Risikoprüfung, spezialisierten Antragswegen und einem auf hohe medizinische Anforderungen ausgerichteten Leistungskonzept. Auch für Sportler, die noch gesetzlich pflichtversichert sind, können ergänzende Bausteine und Optionen für einen späteren Wechsel geprüft werden. Aufnahme und konkrete Leistungen bleiben stets von Voraussetzungen, Risikoprüfung und Tarifbedingungen abhängig.
Sieben Punkte für die fachliche Tarifprüfung
- Ambulante und stationäre Erstattung einschließlich Gebührenordnung und Privatärzten
- Physiotherapie, Heilmittel, Hilfsmittel, Reha und sportmedizinische Diagnostik
- Selbstbehalt und dauerhaft tragbarer Beitrag über die aktive Karriere hinaus
- Psychotherapie und Unterstützung bei psychischen Belastungen im Leistungssport
- Auslandsschutz für Trainingslager, Wettbewerbe und Vereinswechsel
- Krankentagegeld als eigenständiger Einkommensbaustein
- Optionen bei Karriereende, Statuswechsel, Familiengründung oder Rückkehr in die gesetzliche Versicherung
PKV, Krankentagegeld und Sportinvalidität sauber trennen
Die private Krankenversicherung übernimmt tarifgemäß Behandlungskosten. Krankentagegeld ersetzt vorübergehend entfallendes Einkommen. Eine Sportinvaliditätsversicherung adressiert dagegen das dauerhafte Ende der professionellen Sportausübung. Erst das Zusammenspiel dieser Bausteine ergibt ein belastbares Konzept; kein einzelner Vertrag erfüllt alle drei Aufgaben.
Fazit: Qualität zeigt sich in den Bedingungen
Für Profisportler kann eine spezialisierte private Krankenversicherung ein wichtiger Karrierebaustein sein. Die Entscheidung sollte frühzeitig, mit vollständiger Gesundheitsaufbereitung und einem Blick über die aktive Laufbahn hinaus getroffen werden. BarmeniaGothaer bringt dafür ein ausgewiesenes Profisportler-Konzept ein; ob es individuell passt, klärt erst die persönliche Beratung und Risikoprüfung.
Kostenfreier Mandanten-Check
„Private Krankenversicherung für Profisportler“ – passt Ihr aktueller Vertrag noch?
Laden Sie Ihre bestehenden Policen hoch. Wir prüfen Deckung, Beitrag und Lücken – ohne dass Sie sofort wechseln müssen.
Mandanten-Check startenHäufige Fragen zu Private Krankenversicherung für Profisportler
Ist eine private Krankenversicherung für jeden Profisportler möglich?
Nein. Versicherungsstatus, Einkommen und Gesundheitsprüfung sind entscheidend. Die Annahme und Konditionen werden individuell geprüft.
Welche Leistungen sind für Profisportler besonders wichtig?
Relevant sind unter anderem spezialisierte Diagnostik, Heil- und Hilfsmittel, Physiotherapie, stationäre Leistungen, Auslandsschutz und ein passendes Krankentagegeld.
Ersetzt die PKV eine Sportinvaliditätsversicherung?
Nein. Die PKV übernimmt tarifgemäß Behandlungskosten, nicht den dauerhaften Verlust der sportlichen Erwerbsgrundlage.
Persönliche Beratung gewünscht?
Wir prüfen Ihre Situation kostenfrei – vor Ort im Allgäu oder digital.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Beratung. Stand: September 2026. Konkrete Leistungen richten sich nach den jeweiligen Versicherungsbedingungen.