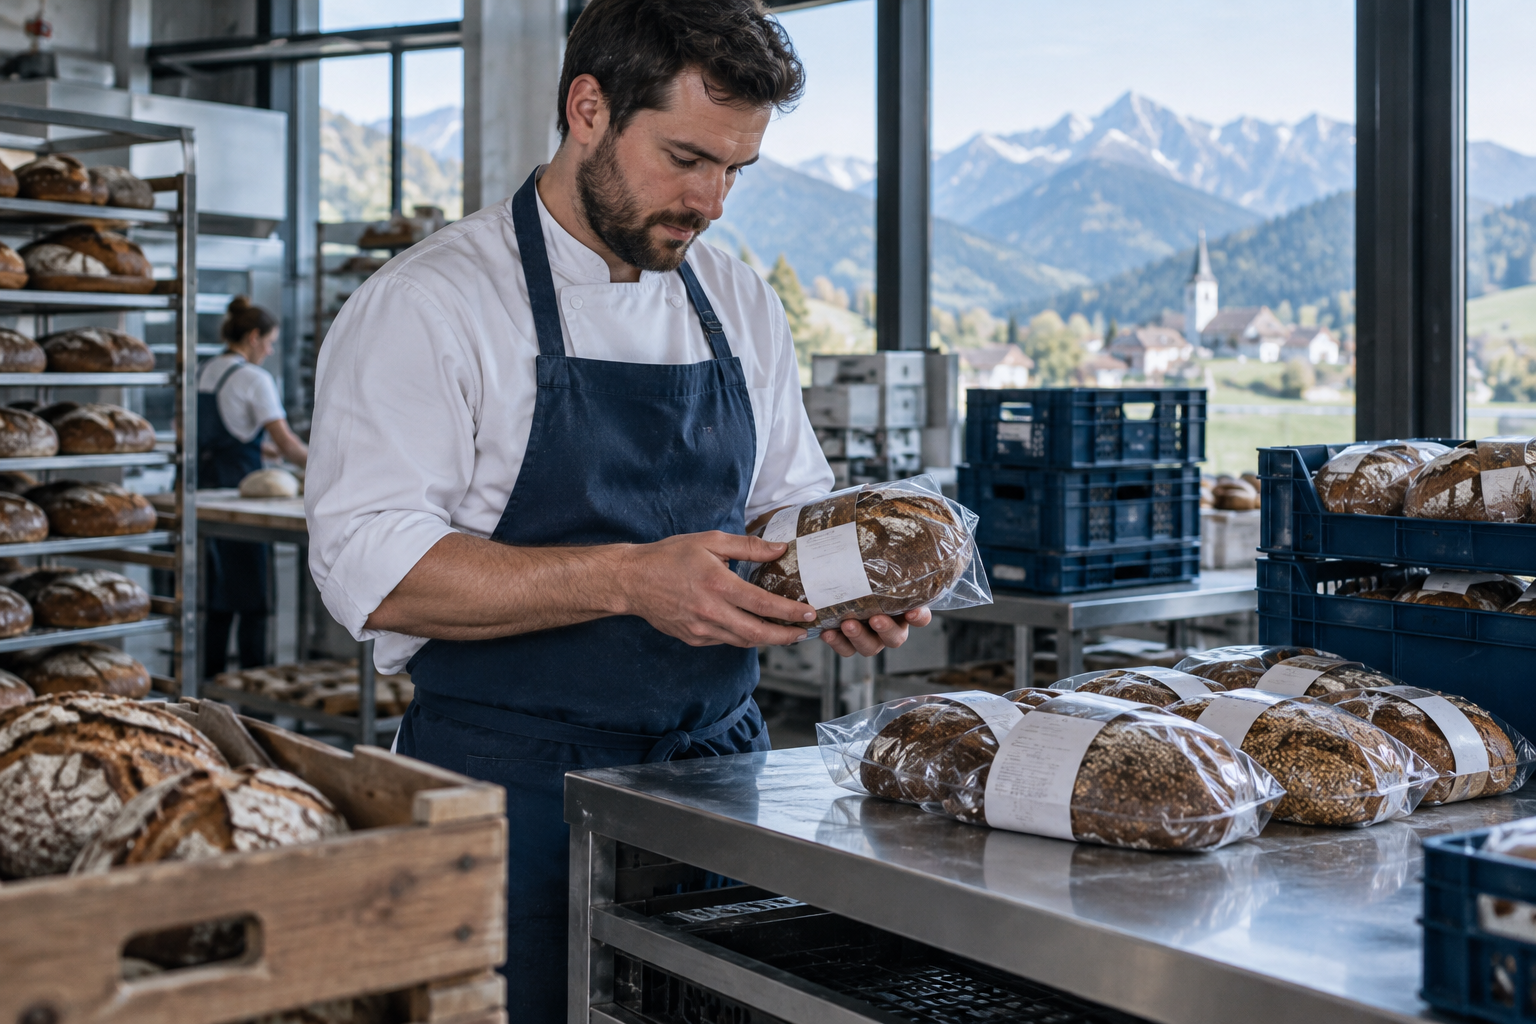
Eine Rückrufkostenversicherung für Bäckereien kann relevant werden, wenn möglicherweise gesundheitsgefährdende Backwaren bereits verkauft oder ausgeliefert wurden. Denn Kunden zu informieren, Ware zurückzuholen und betroffene Produkte zu entsorgen, verursacht unter Umständen erhebliche Zusatzkosten. Für handwerkliche Bäckereien und Konditoreien im Allgäu lohnt es sich deshalb, Rückrufrisiken getrennt von der klassischen Haftpflicht zu betrachten.
Warum Produktrückrufe auch kleine Bäckereien betreffen
Ein Produktrückruf ist kein Thema ausschließlich für industrielle Lebensmittelhersteller. Auch eine kleine Bäckerei kann betroffen sein, etwa wenn ein Rohstofflieferant eine mögliche Verunreinigung meldet oder in einer verkauften Backware ein Fremdkörper entdeckt wird. Ein weiterer Anlass können nicht korrekt deklarierte Allergene in verpackten Produkten sein. Entscheidend ist nicht allein die Betriebsgröße, sondern welche Gefahr vom Produkt ausgehen könnte und wie weit es bereits verteilt wurde. Ein einzelner Produktionslauf kann mehrere Filialen, einen Hofladen und gewerbliche Abnehmer gleichzeitig betreffen. Ob tatsächlich ein Rückruf erforderlich ist, muss anhand des konkreten Sachverhalts fachlich beurteilt werden.
Gerade im Allgäu beliefern handwerkliche Betriebe neben der eigenen Ladentheke häufig Hotels, Gastronomie, Einzelhändler oder Veranstaltungen. Dadurch entstehen unterschiedliche Vertriebswege und Informationsketten. Eine Rücknahme noch nicht verkaufter Ware beim Händler ist organisatorisch etwas anderes als ein öffentlicher Rückruf bei Endverbrauchern. Versicherungsbedingungen können diese Maßnahmen ebenfalls unterschiedlich behandeln. Für die Vorbereitung sollten Sie deshalb wissen, welche Produkte wohin geliefert werden, wie Chargen zugeordnet werden können und wer Ihre Abnehmer im Ernstfall erreicht. Auch saisonale Spezialitäten und länger haltbare Versandartikel gehören in diese Betrachtung.
Rückrufkostenversicherung und Produkthaftpflicht: der Unterschied
Die betriebliche Haftpflicht mit passend vereinbarter Produkthaftpflicht betrifft grundsätzlich gesetzliche Schadenersatzansprüche Dritter, beispielsweise wenn jemand durch eine fehlerhafte Backware gesundheitlich geschädigt wird. Sie prüft im vereinbarten Umfang auch, ob solche Ansprüche berechtigt sind. Die Organisation eines Rückrufs ist davon zu unterscheiden: Hier fallen Kosten an, um möglicherweise gefährliche Produkte aus dem Verkehr zu ziehen und weitere Schäden zu verhindern. Solche Aufwendungen sind nicht automatisch über die Betriebshaftpflicht abgesichert. Auch eine erweiterte Produkthaftpflicht bedeutet nicht ohne Weiteres, dass sämtliche Rückrufkosten eingeschlossen sind.
Eine Rückrufkostenversicherung kann hierfür je nach Vertragsgestaltung eine Ergänzung sein. Manche Lösungen unterscheiden zwischen eigenen Rückrufen und Rückrufmaßnahmen, die ein gewerblicher Abnehmer wegen Ihrer Produkte durchführt. Liefert Ihre Bäckerei etwa Gebäck unter der Handelsmarke eines regionalen Händlers, sollte diese Konstellation ausdrücklich berücksichtigt werden. Entscheidend ist außerdem, welche Ereignisse den Versicherungsschutz auslösen: etwa eine bestimmte drohende Personenschadengefahr oder ein behördlich angeordneter Rückruf unter den vertraglichen Voraussetzungen. Die bloße Unverkäuflichkeit einer Ware oder eine freiwillige Aktion aus Imagegründen reicht nicht zwangsläufig aus. Maßgeblich bleiben die konkrete Definition des Versicherungsfalls und die vereinbarten Ausschlüsse.
Welche Kosten bei einem Rückruf versicherbar sein können
Bei einem Rückruf geht es nicht nur um den Warenwert. Zunächst müssen betroffene Produkte identifiziert, Abnehmer informiert und Maßnahmen koordiniert werden. Anschließend kann Ware eingesammelt, transportiert, zwischengelagert oder fachgerecht entsorgt werden müssen. Ob und in welchem Umfang eine Rückrufkostenversicherung solche Positionen übernimmt, hängt vom Tarif und von der Erforderlichkeit der Maßnahmen ab. Häufig bestehen für einzelne Kostenarten besondere Voraussetzungen oder Entschädigungsgrenzen. Prüfen Sie daher nicht nur die allgemeine Versicherungssumme, sondern auch die tatsächlich beschriebenen Kostenpositionen.
Wichtig ist die Abgrenzung zu wirtschaftlichen Folgeschäden: Der Wert der zurückgerufenen Backwaren, eine Ersatzproduktion, entgangener Umsatz oder eine spätere Werbekampagne zur Wiederherstellung des Kundenvertrauens sind nicht automatisch eingeschlossen. Auch zusätzliche Arbeitsstunden eigener Beschäftigter werden nicht zwangsläufig wie externe Dienstleisterkosten behandelt. Eine behördliche Betriebsschließung ist ebenfalls nicht einfach mit einem Produktrückruf gleichzusetzen. Lassen Sie deshalb anhand Ihres Betriebsablaufs erläutern, welche Kosten dem Rückruf zugeordnet werden und welche außerhalb der gewählten Absicherung liegen. So vermeiden Sie, einen umfassenden Schutz zu erwarten, obwohl nur bestimmte Aufwendungen vereinbart sind.
- Benachrichtigung betroffener Händler, Abnehmer oder Verbraucher
- Notwendige Rückholung und Transport betroffener Produkte
- Sortierung, Untersuchung oder Zwischenlagerung nach Vertragsumfang
- Vernichtung und Entsorgung zurückgerufener Ware
- Externe Unterstützung bei der Rückruforganisation, sofern vereinbart
Diese Vertragsfragen sollten Bäckereien vorab klären
Für einen passenden Schutz muss die tatsächliche Tätigkeit beschrieben werden. Neben Brot und Brötchen können etwa Konditoreiwaren, belegte Snacks, Tiefkühlprodukte oder verpackte Handelswaren relevant sein. Eigenproduktion und der bloße Weiterverkauf zugekaufter Produkte können unterschiedliche Risiken mit sich bringen. Dasselbe gilt für Lieferungen unter eigenem Namen oder unter einer fremden Marke. Wenn Sie online verkaufen oder gewerbliche Kunden außerhalb Deutschlands beliefern, sollte auch der räumliche Geltungsbereich dazu passen. Selbst grenznahe Lieferbeziehungen nach Österreich sollten Sie nicht als selbstverständlich mitversichert ansehen.
Besondere Aufmerksamkeit verdienen Versicherungssumme, Selbstbeteiligung und mögliche Untergrenzen für einzelne Kostenarten. Ebenso wichtig ist, wie mehrere Rückrufe aufgrund derselben Ursache zusammengefasst werden und welche Höchstleistung für ein Versicherungsjahr vereinbart ist. Besprechen Sie außerdem, welche Anforderungen an Qualitätssicherung, Rückverfolgbarkeit und Schadenmeldung bestehen. Fragen zu bekannten Produktmängeln oder früheren Vorfällen sollten Sie vollständig und zutreffend beantworten. Vertragsstrafen, Bußgelder und bewusst in Kauf genommene Verstöße sollten Sie nicht als regulär versichert einplanen. Eine Versicherung ersetzt weder die lebensmittelrechtliche Verantwortung noch die sorgfältige Organisation Ihres Betriebs.
- Sind sämtliche Produktgruppen und Vertriebswege erfasst?
- Welche Gefahr oder Anordnung muss einen versicherten Rückruf auslösen?
- Sind Rückrufe durch gewerbliche Abnehmer berücksichtigt?
- Welche Kostenlimits und Selbstbeteiligungen gelten?
- Wie werden zusammenhängende Rückrufereignisse behandelt?
- Welche Melde- und Abstimmungspflichten bestehen im Schadenfall?
Rückruf vorbereiten: Chargen, Ansprechpartner und Dokumentation
Ein praktikabler Rückrufplan hilft, unter Zeitdruck geordnet zu handeln. Er sollte festlegen, wer Hinweise auf ein unsicheres Produkt bewertet, welche internen Ansprechpartner einzubeziehen sind und wie zuständige Behörden, Versicherer und Abnehmer erreicht werden. Lieferanteninformationen, Rezepturen, Produktionsdaten und Liefernachweise sollten so verfügbar sein, dass betroffene Chargen eingegrenzt werden können. Je genauer diese Zuordnung gelingt, desto gezielter lassen sich Maßnahmen planen. Eine gelegentliche interne Übung kann zeigen, ob Telefonnummern aktuell sind und ob die Zuordnung zwischen Rohstoffcharge, Produktion und Auslieferung im Alltag tatsächlich funktioniert.
Besteht ein konkreter Verdacht auf ein unsicheres Lebensmittel, haben notwendige Schutzmaßnahmen und gesetzliche Pflichten Vorrang. Warten Sie damit nicht allein auf eine Deckungsentscheidung des Versicherers. Informieren Sie diesen möglichst früh und stimmen Sie weitere kostenrelevante Schritte ab, soweit die Situation dies zulässt. Dokumentieren Sie den Anlass, die betroffenen Produkte, getroffene Maßnahmen und angefallene Kosten nachvollziehbar. Ware und Proben sollten, soweit sicher und zulässig, für die Ursachenklärung gesichert werden. Welche behördlichen Meldungen und Verbraucherinformationen erforderlich sind, gehört in fachkundige lebensmittelrechtliche Begleitung; dieser Ratgeber ersetzt keine Rechtsberatung.
Fazit
Eine Rückrufkostenversicherung für Bäckereien kann eine sinnvolle Ergänzung sein, wenn bereits ausgelieferte Produkte wegen einer möglichen Gesundheitsgefahr zurückgeholt werden müssen. Besonders wichtig sind die Abgrenzung zur Produkthaftpflicht, die versicherten Kostenarten und die Berücksichtigung Ihrer tatsächlichen Absatzwege. Für die Vorbereitung eines Beratungsgesprächs reichen zunächst eine Übersicht Ihrer Produkte, Lieferbeziehungen und vorhandenen Rückrufabläufe. Daraus lässt sich ableiten, welche Fragen bei der Auswahl einer Absicherung geklärt werden sollten.
Die BarmeniaGothaer Generalagentur Daniel Mattern in Kempten unterstützt Sie als gebundener Versicherungsvertreter dabei, Ihren gewerblichen Absicherungsbedarf einzuordnen und zu klären, welche Lösung innerhalb des angebotenen Versicherungsangebots infrage kommt. Besprechen Sie dabei auch Besonderheiten wie Handelsmarken, Hotelbelieferung oder Versandgeschäft. Eine belastbare Einschätzung setzt die Prüfung der konkreten Versicherbarkeit und Vertragsbedingungen voraus. Stand: November 2026.
Kostenfreier Mandanten-Check
„Rückrufkostenversicherung für Bäckereien“ – passt Ihr aktueller Vertrag noch?
Laden Sie Ihre bestehenden Policen hoch. Wir prüfen Deckung, Beitrag und Lücken – ohne dass Sie sofort wechseln müssen.
Mandanten-Check startenHäufige Fragen zu Rückrufkostenversicherung für Bäckereien
Ist ein Produktrückruf über die Betriebshaftpflicht versichert?
Nicht automatisch. Schadenersatzansprüche wegen fehlerhafter Produkte und die Kosten einer Rückrufaktion sind unterschiedliche Risiken. Rückrufkosten benötigen je nach Vertrag eine gesonderte Vereinbarung oder Absicherung.
Kann eine falsche Allergenkennzeichnung einen versicherten Rückruf auslösen?
Das kann je nach Gefahr und Vertragsbedingungen möglich sein. Ein Kennzeichnungsfehler allein führt jedoch nicht automatisch zu Versicherungsschutz. Entscheidend sind der vereinbarte Auslöser und mögliche Ausschlüsse.
Wird auch der Wert der zurückgerufenen Backwaren ersetzt?
Der Warenwert ist nicht automatisch Bestandteil einer Rückrufkostenversicherung. Auch Ersatzproduktion und Umsatzausfälle müssen getrennt betrachtet und anhand der konkreten Bedingungen geklärt werden.
Persönliche Beratung gewünscht?
Wir prüfen Ihre Situation kostenfrei – vor Ort im Allgäu oder digital.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Beratung. Stand: September 2026. Konkrete Leistungen richten sich nach den jeweiligen Versicherungsbedingungen.