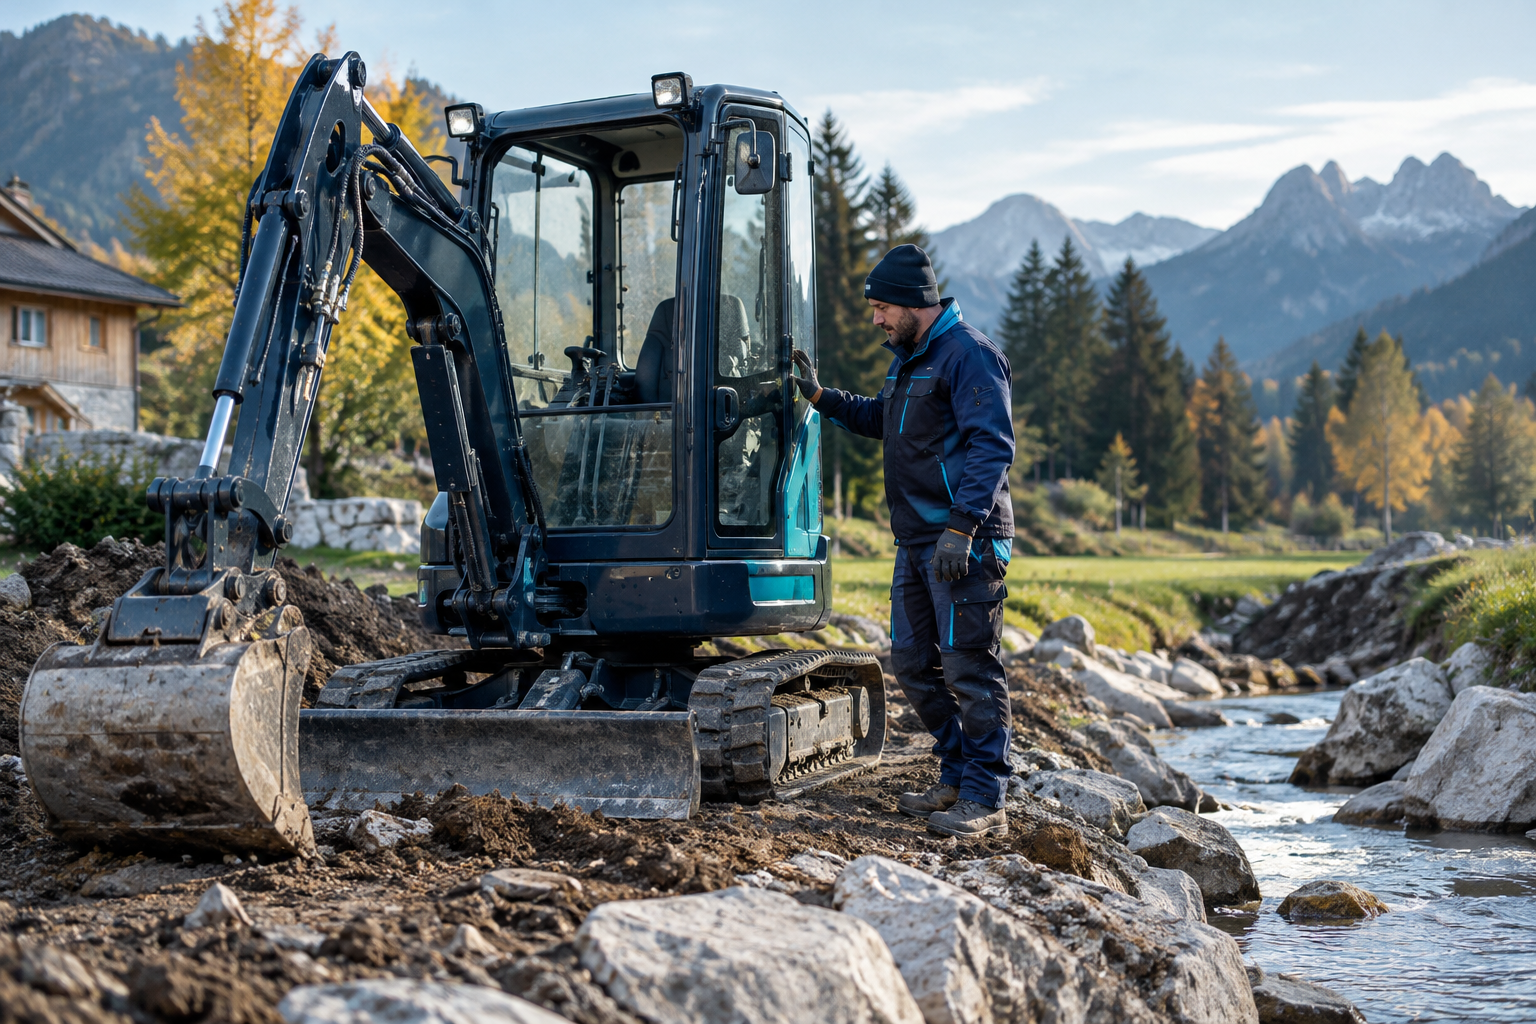
Eine Umweltschadenversicherung im Garten- und Landschaftsbau kann wichtig werden, wenn Arbeiten Böden, Gewässer oder geschützte Lebensräume beeinträchtigen. Denn nach einem Zwischenfall geht es nicht immer nur um Schadenersatz an den Auftraggeber: Auch behördlich angeordnete Sanierungsmaßnahmen können erhebliche Folgen für den Betrieb haben. Für GaLaBau-Unternehmen in Kempten und im Allgäu lohnt sich deshalb ein genauer Blick auf Tätigkeiten, Einsatzorte und die Abgrenzung verschiedener Umweltdeckungen.
Umweltrisiken im GaLaBau: Mehr als ausgelaufener Diesel
Ein Hydraulikschlauch am Minibagger platzt, Kraftstoff gelangt beim Betanken ins Erdreich oder bei Erdarbeiten wird belasteter Boden verteilt: Umweltrelevante Zwischenfälle können auch kleinere Garten- und Landschaftsbaubetriebe treffen. Das Risiko hängt nicht allein von der Betriebsgröße ab. Entscheidend ist ebenso, welche Maschinen Sie einsetzen, welche Stoffe Sie lagern und wie empfindlich die Umgebung einer Baustelle ist. Arbeiten unmittelbar an einem Bach oder in der Nähe geschützter Lebensräume verdienen beispielsweise besondere Aufmerksamkeit.
Nicht jede Beeinträchtigung ist automatisch ein versicherter Umweltschaden. Ob öffentlich-rechtliche Sanierungspflichten entstehen, richtet sich nach den gesetzlichen Voraussetzungen und dem konkreten Sachverhalt. Für den Versicherungsschutz kommen zusätzlich die vereinbarten Bedingungen hinzu. Ein beschädigtes Blumenbeet beim Kunden ist deshalb anders einzuordnen als eine erhebliche Schädigung eines geschützten Lebensraums. Auch die bloße Anwesenheit von Schadstoffen im Boden lässt noch keine sichere Aussage darüber zu, welche Deckung zuständig sein könnte.
Für die Risikoaufnahme sollten Sie typische Tätigkeiten ebenso berücksichtigen wie gelegentliche Zusatzaufträge. Gerade Leistungen, die nur wenige Male im Jahr vorkommen, werden in Betriebsbeschreibungen leicht übersehen. Dazu können Arbeiten an Teichen, umfangreiche Bodenbewegungen oder die Pflege größerer Gewerbeflächen gehören.
- Erdarbeiten, Geländemodellierung und Bodenaustausch
- Betrieb, Wartung und Betankung von Baumaschinen
- Lagerung von Kraftstoffen, Ölen und weiteren Betriebsstoffen
- Arbeiten an Gewässern, Entwässerungsanlagen und Versickerungsflächen
- Einsatz von Pflanzenschutz- oder Düngemitteln im zulässigen Tätigkeitsumfang
Umweltschadenversicherung und Umwelthaftpflicht richtig unterscheiden
Die Umweltschadenversicherung betrifft grundsätzlich bestimmte öffentlich-rechtliche Pflichten zur Vermeidung oder Sanierung von Umweltschäden. Im Mittelpunkt stehen insbesondere geschützte Arten und natürliche Lebensräume, Gewässer sowie bestimmte Bodenschäden. Dabei geht es nicht zwingend um die Forderung eines privaten Eigentümers. Vielmehr kann eine zuständige Behörde Maßnahmen verlangen, um einen geschädigten Umweltzustand wiederherzustellen. Welche Pflichten und Kosten versichert sind, hängt vom vereinbarten Umfang ab.
Die Umwelthaftpflichtversicherung betrifft dagegen in der Regel privatrechtliche Schadenersatzansprüche wegen Personen- oder Sachschäden durch Umwelteinwirkungen sowie daraus folgende Vermögensschäden. Gelangt beispielsweise Öl auf ein Nachbargrundstück und verlangt dessen Eigentümer Ersatz, kann dies eine Frage der Umwelthaftpflicht sein. Wird zusätzlich ein Gewässer geschädigt und werden öffentlich-rechtliche Sanierungspflichten geltend gemacht, kann daneben die Umweltschadenversicherung relevant werden. Ein einzelnes Ereignis kann somit unterschiedliche Anspruchsarten auslösen.
Eine Betriebshaftpflichtversicherung ist deshalb nicht allein aufgrund ihrer Bezeichnung ausreichend oder unzureichend. Umweltdeckungen können bereits Bestandteil des Vertrags sein, als Baustein ergänzt werden oder gesonderte Vereinbarungen erfordern. Wichtig ist, welche Ansprüche, Tätigkeiten und Anlagen tatsächlich beschrieben sind. Verlassen Sie sich nicht nur auf Begriffe wie „Umweltschutz inklusive“, sondern lassen Sie sich den jeweiligen Anwendungsbereich und wesentliche Grenzen konkret erläutern.
Welche Tätigkeiten und Standorte sollten erfasst sein?
Ausgangspunkt ist eine vollständige Beschreibung Ihres Betriebs. Klassische Gartenpflege unterscheidet sich im Risikoprofil von Tiefbauarbeiten, Gewässergestaltung oder der Unterhaltung größerer Maschinenparks. Teilen Sie daher mit, ob Sie beispielsweise Drainagen verlegen, Teiche anlegen, Baumstümpfe ausfräsen oder Aushub zwischenlagern. Auch neu hinzukommende Leistungen sollten rechtzeitig besprochen werden. Aus einer früher passenden Tätigkeitsbeschreibung lässt sich nicht automatisch ableiten, dass jede spätere Erweiterung im gleichen Umfang versichert ist.
Neben wechselnden Baustellen ist der eigene Betriebshof wichtig. Dort können sich Risiken durch Dieseltanks, Ölgebinde, Werkstattbereiche oder Abstellflächen ergeben. Prüfen Sie, ob solche Anlagen gesondert angegeben werden müssen und ob Mengen- oder Größenbegrenzungen gelten. Schäden auf eigenen oder gemieteten Grundstücken können besondere Erweiterungen erfordern. Das gilt insbesondere dann, wenn Sanierungsmaßnahmen am eigenen Standort betroffen sind; ein allgemeiner Umweltbaustein bedeutet nicht zwangsläufig umfassenden Schutz für das gesamte Betriebsgrundstück.
Arbeiten Sie mit Nachunternehmen, sollte außerdem geklärt sein, wie deren Beauftragung und Ihre eigene Verantwortlichkeit berücksichtigt werden. Die Versicherung des Nachunternehmers ersetzt nicht automatisch die Absicherung Ihres Betriebs. Für Unternehmen im Allgäu mit Einsätzen in Österreich ist zusätzlich der räumliche Geltungsbereich relevant: Auslandsarbeiten und dortige öffentlich-rechtliche Pflichten sollten ausdrücklich angesprochen werden.
- Aktuelle Tätigkeitsbeschreibung einschließlich gelegentlicher Zusatzleistungen
- Alle Betriebsstätten, Lagerflächen und relevanten Anlagen
- Art und Menge gelagerter wassergefährdender Stoffe
- Arbeiten durch Nachunternehmen und vereinbarte Verantwortlichkeiten
- Auslandseinsätze und gegebenenfalls besondere Projektanforderungen
Deckungsgrenzen: Diese Bedingungen verdienen Aufmerksamkeit
Umweltdeckungen sind keine pauschale Kostenübernahme für jede Verunreinigung. Viele Bedingungen knüpfen den Schutz an bestimmte Voraussetzungen, etwa eine Betriebsstörung. Ob auch Schäden aus dem normalen, genehmigten Betrieb berücksichtigt werden, muss gesondert geprüft werden. Ebenso verdienen allmähliche Einwirkungen Aufmerksamkeit: Eine über längere Zeit unbemerkte Undichtigkeit kann versicherungstechnisch anders zu beurteilen sein als ein plötzlich geplatzter Schlauch. Bereits bekannte Belastungen oder vor Versicherungsbeginn verursachte Schäden sind ebenfalls besonders zu betrachten.
Bei Sanierungspflichten können neben unmittelbaren Wiederherstellungsmaßnahmen auch ergänzende Maßnahmen und Maßnahmen zum Ausgleich zwischenzeitlicher Verluste natürlicher Ressourcen relevant werden. Ob und in welchem Umfang entsprechende Kosten erfasst sind, ergibt sich aus dem Vertrag. Achten Sie außerdem auf Versicherungssummen, mögliche Teilbegrenzungen, Selbstbehalte und die maximale Leistung für mehrere Ereignisse innerhalb eines Versicherungsjahres. Auch behördlich verlangte Maßnahmen sind nicht allein deshalb automatisch versichert.
Besprechen Sie darüber hinaus Aufwendungen zur Abwendung eines unmittelbar drohenden Umweltschadens sowie Kosten für Sachverständige und Untersuchungen. Für ihre Erstattungsfähigkeit können besondere Voraussetzungen oder Abstimmungspflichten gelten. Bei Pflanzenschutzmitteln, Abfällen und belastetem Aushub können weitere Einschränkungen relevant sein. Die fachgerechte Ausführung und die Einhaltung einschlägiger Vorgaben bleiben unabhängig vom Versicherungsschutz notwendig.
- Auslöser des Versicherungsschutzes und Anforderungen an eine Betriebsstörung
- Regelungen zu allmählichen Einwirkungen und Vorschäden
- Umfang versicherter Sanierungs- und Schadenabwendungskosten
- Versicherungssummen, Teilbegrenzungen und Selbstbehalte
- Ausschlüsse sowie Vorgaben zur Meldung und Abstimmung
Umweltvorfälle vorbereiten und im Schadenfall richtig reagieren
Ein nachvollziehbares Umwelt- und Notfallkonzept hilft, Zwischenfälle zu vermeiden und bei einem Ereignis geordnet vorzugehen. Dazu gehören regelmäßige Sichtkontrollen an Maschinen, geeignete Betankungsplätze und zum Einsatz passende Bindemittel. Mitarbeitende sollten wissen, wo diese Mittel liegen und wen sie informieren müssen. Vor Arbeiten nahe einem Gewässer oder auf möglicherweise vorbelasteten Flächen empfiehlt sich eine sorgfältige Abstimmung mit Auftraggeber und zuständigen Fachstellen. Dokumentieren Sie erkennbare Besonderheiten vor Arbeitsbeginn.
Tritt ein Stoff aus, haben der Schutz von Menschen und die sichere Begrenzung weiterer Schäden Vorrang. Stoppen Sie die Ursache, soweit dies gefahrlos möglich ist, sichern Sie den Bereich und verständigen Sie bei akuter Gefahr die zuständigen Einsatzkräfte. Erforderliche Behördenmeldungen dürfen nicht wegen einer ausstehenden Rückmeldung des Versicherers verzögert werden. Melden Sie das Ereignis zugleich unverzüglich an die zuständige Versicherungsstelle und stimmen Sie weitere, nicht eilbedürftige Maßnahmen möglichst ab.
Halten Sie Zeitpunkt, Ort, beteiligte Maschinen und den erkennbaren Ablauf fest. Fotos, Wartungsnachweise und Angaben zum ausgetretenen Stoff können die spätere Einordnung erleichtern. Spekulieren Sie dabei nicht über Ursachen oder den Umfang einer möglichen Kontamination. Für die Regulierung sind nachvollziehbare Tatsachen hilfreicher als vorschnelle Schuldanerkenntnisse oder eigenständig zugesagte Sanierungsleistungen.
Fazit
Eine Umweltschadenversicherung im Garten- und Landschaftsbau sollte zu Ihren tatsächlichen Arbeiten und Standorten passen. Besonders wichtig sind die Abgrenzung zur Umwelthaftpflicht, eine vollständige Betriebsbeschreibung und klare Regelungen zu Sanierungskosten. Wer Maschinen, Lagerung und gewässernahe Einsätze gemeinsam betrachtet, kann den Absicherungsbedarf gezielter besprechen als mit einem pauschalen Blick auf die Unternehmensgröße.
Die BarmeniaGothaer Generalagentur Daniel Mattern in Kempten kann mit Ihnen Ihre betrieblichen Risiken aufnehmen und passende Absicherungsmöglichkeiten im Angebot der BarmeniaGothaer besprechen. Daniel Mattern ist gebundener Versicherungsvertreter der BarmeniaGothaer, kein Versicherungsmakler. Hilfreich für das Gespräch sind eine Tätigkeitsübersicht, Angaben zu Betriebsstoffen und Anlagen sowie Beispiele typischer Baustellen. Dieser Ratgeber ersetzt keine rechtliche Einzelfallprüfung. Stand: Oktober 2026.
Kostenfreier Mandanten-Check
„Umweltschadenversicherung im Garten- und Landschaftsbau“ – passt Ihr aktueller Vertrag noch?
Laden Sie Ihre bestehenden Policen hoch. Wir prüfen Deckung, Beitrag und Lücken – ohne dass Sie sofort wechseln müssen.
Mandanten-Check startenHäufige Fragen zu Umweltschadenversicherung im Garten- und Landschaftsbau
Ist die Umweltschadenversicherung in der Betriebshaftpflicht enthalten?
Das hängt vom Vertrag ab. Ein Umweltbaustein kann enthalten sein, erfasst aber nicht zwangsläufig alle Tätigkeiten, Anlagen und Standorte. Entscheidend sind die konkreten Bedingungen und vereinbarten Erweiterungen.
Ist ausgelaufenes Hydrauliköl aus einem Minibagger versichert?
Das lässt sich nicht pauschal beantworten. Entscheidend sind unter anderem Ursache, betroffene Flächen, Art der geltend gemachten Ansprüche und der Versicherungsumfang. Umwelthaftpflicht und Umweltschadenversicherung können unterschiedliche Folgen desselben Ereignisses betreffen.
Sind Umweltschäden auf dem eigenen Betriebshof mitversichert?
Nicht automatisch. Für eigene oder gemietete Grundstücke und bestimmte Anlagen können besondere Erweiterungen erforderlich sein. Tankanlagen, Werkstattbereiche und Lagerflächen sollten bei der Beratung ausdrücklich genannt werden.
Persönliche Beratung gewünscht?
Wir prüfen Ihre Situation kostenfrei – vor Ort im Allgäu oder digital.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Beratung. Stand: September 2026. Konkrete Leistungen richten sich nach den jeweiligen Versicherungsbedingungen.