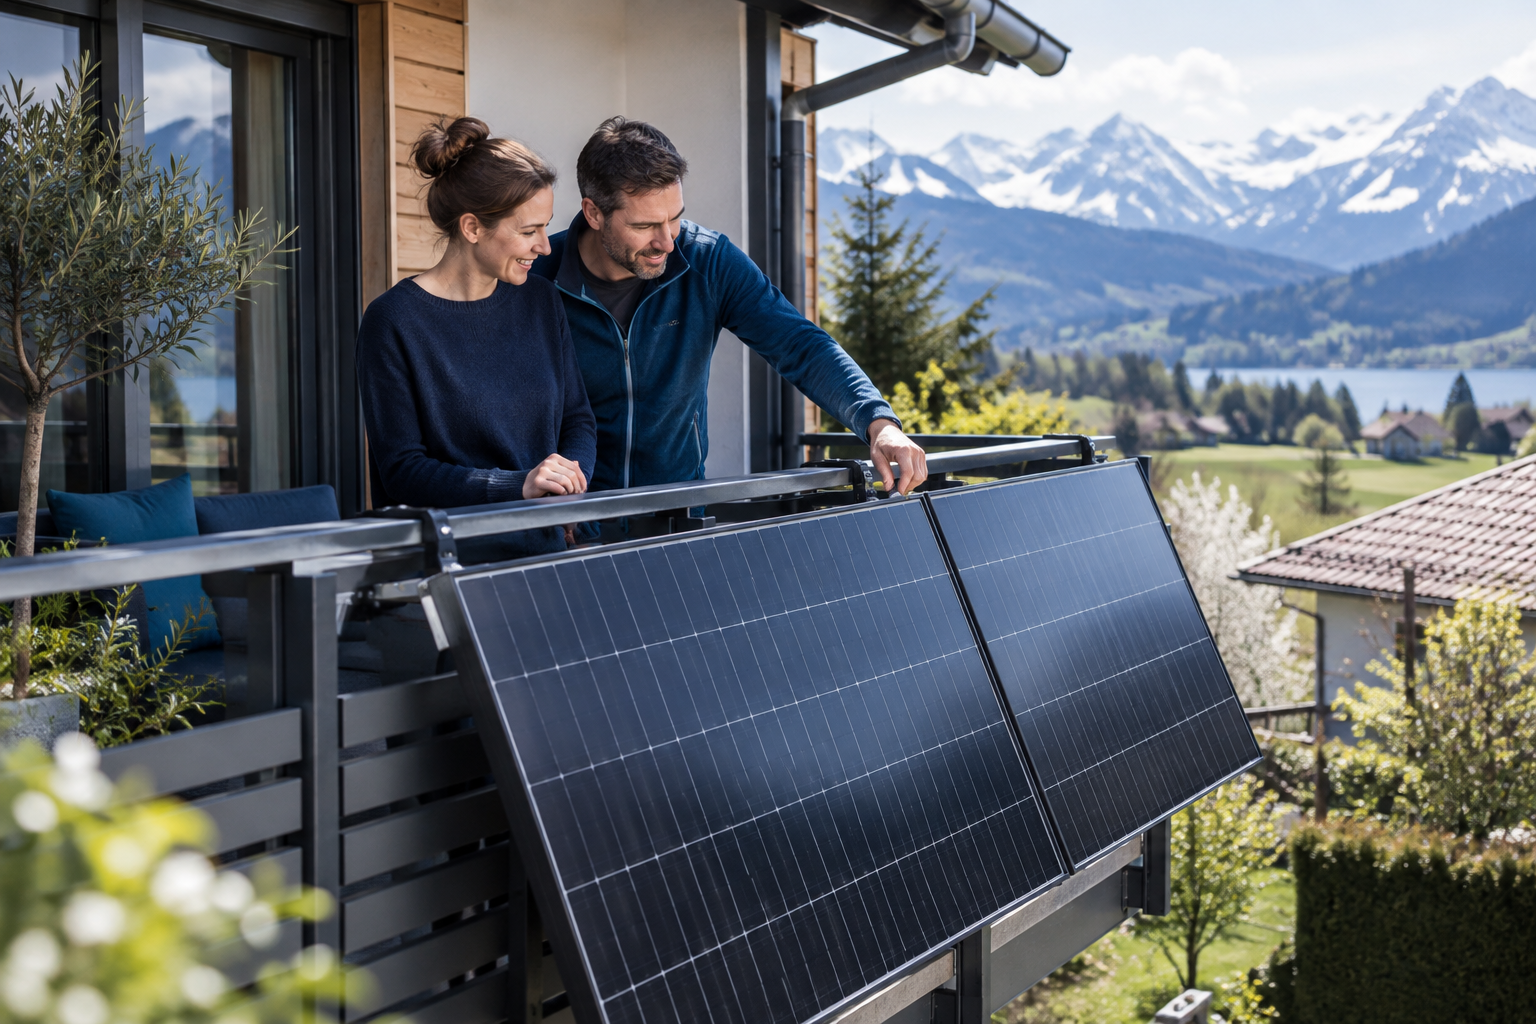
Wenn Sie ein Balkonkraftwerk in der Mietwohnung versichern möchten, sollten Sie zwischen Schäden an Ihrer Anlage und Schäden bei anderen unterscheiden. Denn für ein beschädigtes Solarmodul ist häufig eine andere Versicherung relevant als für ein Modul, das auf ein geparktes Auto fällt. Welche Absicherung infrage kommt, hängt unter anderem von Ihrem Tarif, dem Montageort und der Nutzung der Anlage ab.
Balkonkraftwerk versichern: Zwei unterschiedliche Risiken
Ein Balkonkraftwerk besteht in der Regel aus Solarmodulen, Wechselrichter, Anschlussleitungen und einer Befestigung. Je nach Ausführung kommt ein Batteriespeicher hinzu. Versicherungsfragen entstehen dabei nicht erst bei einem Brand: Auch Sturm, Hagel, Diebstahl oder ein Montagefehler können finanzielle Folgen haben. Entscheidend ist zunächst, wem die Anlage gehört und was beschädigt wurde. Eine selbst gekaufte Steckersolaranlage ist anders einzuordnen als eine Anlage, die Ihr Vermieter bereitstellt oder ein Anbieter nur zur Nutzung überlässt.
Wird Ihr eigenes Modul beschädigt, geht es um einen Sachschaden an Ihrem Eigentum. Löst sich dagegen eine Halterung und das Modul beschädigt fremdes Eigentum oder verletzt jemanden, stellt sich eine Haftungsfrage. Beide Risiken lassen sich nicht automatisch mit demselben Vertrag abdecken. Eine Privathaftpflicht ersetzt grundsätzlich nicht die eigene beschädigte Anlage. Umgekehrt übernimmt eine Hausratversicherung nicht die Prüfung von Schadenersatzansprüchen gegen Sie. Diese Trennung hilft Ihnen, die richtigen Fragen zu stellen, statt nur allgemein nach einer „Balkonkraftwerkversicherung“ zu suchen.
- Eigenschaden: Ein Hagelschlag beschädigt Ihr Solarmodul.
- Fremdschaden: Ein herabfallendes Bauteil trifft das Fahrzeug eines Nachbarn.
- Gebäudeschaden: Durch eine fehlerhafte Befestigung wird die gemietete Fassade beschädigt.
- Technischer Schaden: Der Wechselrichter fällt durch einen internen Defekt aus.
Hausratversicherung: Sind Solarmodule am Balkon mitversichert?
Eine Hausratversicherung kann für eine privat genutzte Steckersolaranlage relevant sein, wenn die Versicherungsbedingungen solche Anlagen einschließen. Einige Tarife nennen Balkonkraftwerke ausdrücklich, andere enthalten engere Regelungen oder sehen eine zusätzliche Vereinbarung vor. Die bloße Tatsache, dass Sie die Module selbst bezahlt haben, reicht als Nachweis des Versicherungsschutzes nicht aus. Besonders wichtig ist der Versicherungsort: Ein außen am Geländer befestigtes Modul befindet sich nicht innerhalb der Wohnung. Für diesen Montageort muss der Schutz entsprechend geregelt sein.
Auch bei eingeschlossenen Anlagen bleibt die versicherte Schadenursache entscheidend. Schutz gegen bestimmte Gefahren wie Feuer oder Sturm bedeutet nicht automatisch Schutz gegen jeden Defekt, Bedienungsfehler oder einfachen Diebstahl. Gerade bei frei zugänglichen Modulen ist der Unterschied zwischen Einbruchdiebstahl und einfachem Diebstahl wichtig. Fragen Sie außerdem nach Entschädigungsgrenzen, Selbstbeteiligungen und dem Umgang mit Zubehör. Ein Speicher oder ein später ergänztes Modul muss nicht unter dieselbe Regelung fallen wie die ursprünglich angemeldete Anlage. Eine pauschale Zusage zur „Mitversicherung von Solaranlagen“ sollte deshalb anhand der konkreten Ausführung präzisiert werden.
- Ist die Steckersolaranlage ausdrücklich als versicherte Sache genannt?
- Gilt der Schutz auch außen am Balkon oder auf einer Terrasse?
- Welche Gefahren sind eingeschlossen und welche ausgeschlossen?
- Sind Wechselrichter, Halterungen, Leitungen und Speicher erfasst?
- Gibt es besondere Entschädigungsgrenzen oder Sicherheitsanforderungen?
Privathaftpflicht beim Balkonkraftwerk: Schäden bei anderen
Werden Dritte durch Ihre Steckersolaranlage geschädigt, kann die Privathaftpflicht relevant sein. Voraussetzung ist unter anderem, dass der Betrieb der Anlage zum versicherten Risiko gehört und ein gedeckter Haftpflichtfall vorliegt. Bei privat betriebenen Anlagen kann je nach Tarif auch die Einspeisung von Strom berücksichtigt sein. Verlassen Sie sich jedoch nicht darauf, dass jede Form der Stromerzeugung ohne weitere Angaben eingeschlossen ist. Beschreiben Sie die Nutzung, die technischen Daten und den Standort möglichst konkret. Das gilt besonders, wenn mehrere Anlagen betrieben werden oder die Nutzung über den privaten Haushalt hinausgeht.
Die Haftpflichtversicherung prüft im Rahmen des vereinbarten Schutzes, ob und in welcher Höhe Sie für einen Schaden einstehen müssen. Berechtigte Ansprüche werden je nach Deckung reguliert, unberechtigte Ansprüche abgewehrt. Nicht jeder Schaden in der Nähe Ihres Balkons begründet automatisch eine Haftung. Umgekehrt können Montage- oder Sicherungsfehler erhebliche Folgen haben. Bei Schäden an der gemieteten Wohnung oder Fassade sind zusätzlich die Bedingungen zu Mietsachschäden wichtig. Insbesondere Schäden durch Bohrungen, bauliche Eingriffe oder die schrittweise Einwirkung einer Befestigung können anders behandelt werden als ein plötzliches Schadenereignis.
Montage in der Mietwohnung: Zustimmung und Sicherheit klären
Versicherungsschutz ersetzt weder die Abstimmung mit dem Vermieter noch die fachgerechte Installation. Klären Sie vor der Montage, welche Zustimmung für den vorgesehenen Standort und die Befestigung erforderlich ist. Bei einer Eigentümergemeinschaft können weitere Abstimmungen eine Rolle spielen. Lassen Sie sich insbesondere Vorgaben zu Bohrungen, Fassadeneingriffen und zur äußeren Gestaltung erläutern. Mietrechtliche Fragen gehören bei Bedarf in eine gesonderte rechtliche Beratung. Eine Versicherungsbestätigung ist keine Erlaubnis, in die Gebäudesubstanz einzugreifen, und eine Zustimmung des Vermieters ist umgekehrt keine Bestätigung ausreichender Absicherung.
Für Balkone im Allgäu verdienen Wind, Schnee und die konkrete Exposition besondere Aufmerksamkeit. Ein geschützter Innenhof stellt andere Anforderungen als ein hoch gelegener, frei angeströmter Balkon. Verwenden Sie eine für Anlage und Untergrund geeignete Befestigung und beachten Sie die Montagehinweise sowie die technischen und gesetzlichen Vorgaben. Bei Unsicherheit sollten geeignete Fachbetriebe hinzugezogen werden. Dokumentieren Sie die Installation und kontrollieren Sie die Befestigung entsprechend den Herstellerangaben, insbesondere nach außergewöhnlichen Wetterereignissen. Auch vorgeschriebene Registrierungen sollten erledigt werden. Welche Bedeutung Pflichtverletzungen im Schadenfall haben, hängt vom Einzelfall und den Vertragsbedingungen ab.
- Standort und Befestigungsart vorab mit dem Vermieter abstimmen.
- Herstellerunterlagen und Nachweise der Montage aufbewahren.
- Elektrischen Anschluss und vorhandene Installation fachlich klären lassen.
- Kabel gegen Beschädigung sichern und Stolperstellen vermeiden.
- Änderungen an Modulen oder Speicher erneut auf Versicherungsrelevanz prüfen.
Zusätzlicher Anlagenschutz und Vorgehen im Schadenfall
Eine separate Absicherung kann infrage kommen, wenn der vorhandene Sachschutz die gewünschten Risiken nicht erfasst. Spezielle Anlagen- oder Elektroniklösungen können je nach Angebot zusätzliche technische Schadenursachen berücksichtigen. Das bedeutet jedoch nicht, dass jede Lösung für ein kleines Balkonkraftwerk geeignet ist oder dass Verschleiß und allmählicher Leistungsverlust eingeschlossen sind. Prüfen Sie den tatsächlichen Mehrwert anhand von Anlagenwert, Selbstbeteiligung, versicherten Ursachen und Ausschlüssen. Eine Herstellergarantie oder gesetzliche Mängelrechte gegenüber dem Verkäufer sind davon zu unterscheiden: Sie ersetzen keine Absicherung gegen äußere Ereignisse wie Sturm oder Diebstahl.
Kommt es zu einem Schaden, hat die Sicherheit Vorrang. Halten Sie Abstand zu beschädigten elektrischen Komponenten und lassen Sie notwendige Sicherungsarbeiten fachgerecht ausführen. Melden Sie den Schaden zeitnah und dokumentieren Sie Zustand, Umgebung und erkennbare Ursache mit Fotos, soweit das gefahrlos möglich ist. Hilfreich sind Kaufbelege, Seriennummern, technische Daten und Montageunterlagen. Bewahren Sie beschädigte Teile möglichst bis zur Abstimmung auf, ohne dadurch weitere Gefahren zu schaffen. Werden Ansprüche gegen Sie erhoben, leiten Sie diese an den zuständigen Haftpflichtversicherer weiter und stimmen Sie verbindliche Erklärungen oder Zahlungen vorher ab.
Fazit
Ein Balkonkraftwerk in der Mietwohnung zu versichern bedeutet vor allem, Zuständigkeiten sauber zu trennen. Für die eigene Anlage kommt je nach Bedingungen die Hausratversicherung oder eine ergänzende Sachversicherung infrage. Für Schäden bei anderen ist der passende Haftpflichtschutz entscheidend. Ebenso wichtig sind eine geeignete Montage und die Klärung des konkreten Standorts. Halten Sie für eine Beratung die technischen Daten, den Anlagenwert, Fotos des Montageorts und Angaben zu einem möglichen Speicher bereit. So lassen sich offene Punkte gezielter besprechen.
Die BarmeniaGothaer Generalagentur Daniel Mattern in Kempten unterstützt Sie als gebundener Versicherungsvertreter bei Fragen zu passenden Absicherungsmöglichkeiten innerhalb des BarmeniaGothaer-Angebots. Lassen Sie sich vor der Installation erläutern, welche Bauteile, Schadenursachen und Haftungsrisiken nach dem vorgesehenen Tarif erfasst sind. Dieser Ratgeber dient der allgemeinen Orientierung und ersetzt keine individuelle Vertragsprüfung oder Rechtsberatung.
Stand: Oktober 2026.
Kostenfreier Mandanten-Check
„Balkonkraftwerk in der Mietwohnung versichern“ – passt Ihr aktueller Vertrag noch?
Laden Sie Ihre bestehenden Policen hoch. Wir prüfen Deckung, Beitrag und Lücken – ohne dass Sie sofort wechseln müssen.
Mandanten-Check startenHäufige Fragen zu Balkonkraftwerk in der Mietwohnung versichern
Muss ich mein Balkonkraftwerk der Versicherung melden?
Ob eine Meldung erforderlich ist, hängt vom Vertrag ab. Klären Sie die Einbeziehung möglichst vor der Montage und nennen Sie Standort, Befestigung, technische Daten sowie einen eventuell vorhandenen Speicher.
Ist der Diebstahl eines Solarmoduls am Balkon versichert?
Nicht automatisch. Einfacher Diebstahl ist vom Einbruchdiebstahl zu unterscheiden. Entscheidend ist, ob Ihr Tarif den Diebstahl der außen montierten Anlage ausdrücklich einschließt und welche Voraussetzungen gelten.
Zahlt die Gebäudeversicherung des Vermieters für mein Balkonkraftwerk?
Darauf sollten Sie sich nicht verlassen. Eine von Ihnen gekaufte Steckersolaranlage ist nicht automatisch über die Gebäudeversicherung versichert. Eigentum, Einbauart und Versicherungsbedingungen bestimmen die Zuordnung.
Persönliche Beratung gewünscht?
Wir prüfen Ihre Situation kostenfrei – vor Ort im Allgäu oder digital.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Beratung. Stand: September 2026. Konkrete Leistungen richten sich nach den jeweiligen Versicherungsbedingungen.