Eine Hundehaftpflicht in der Mietwohnung sollte nicht nur Schäden an anderen Menschen im Blick haben, sondern auch mögliche Schäden am Eigentum Ihres Vermieters. Gerade bei zerkratzten Türen, beschädigten Böden oder einem Missgeschick im Treppenhaus kommt es auf die vereinbarten Bedingungen an. Dieser Ratgeber erklärt, welche Punkte Familien mit Hund prüfen sollten und warum nicht jeder Schaden in der Wohnung automatisch versichert ist.
Warum Hundehalter in einer Mietwohnung eigenen Haftpflichtschutz brauchen
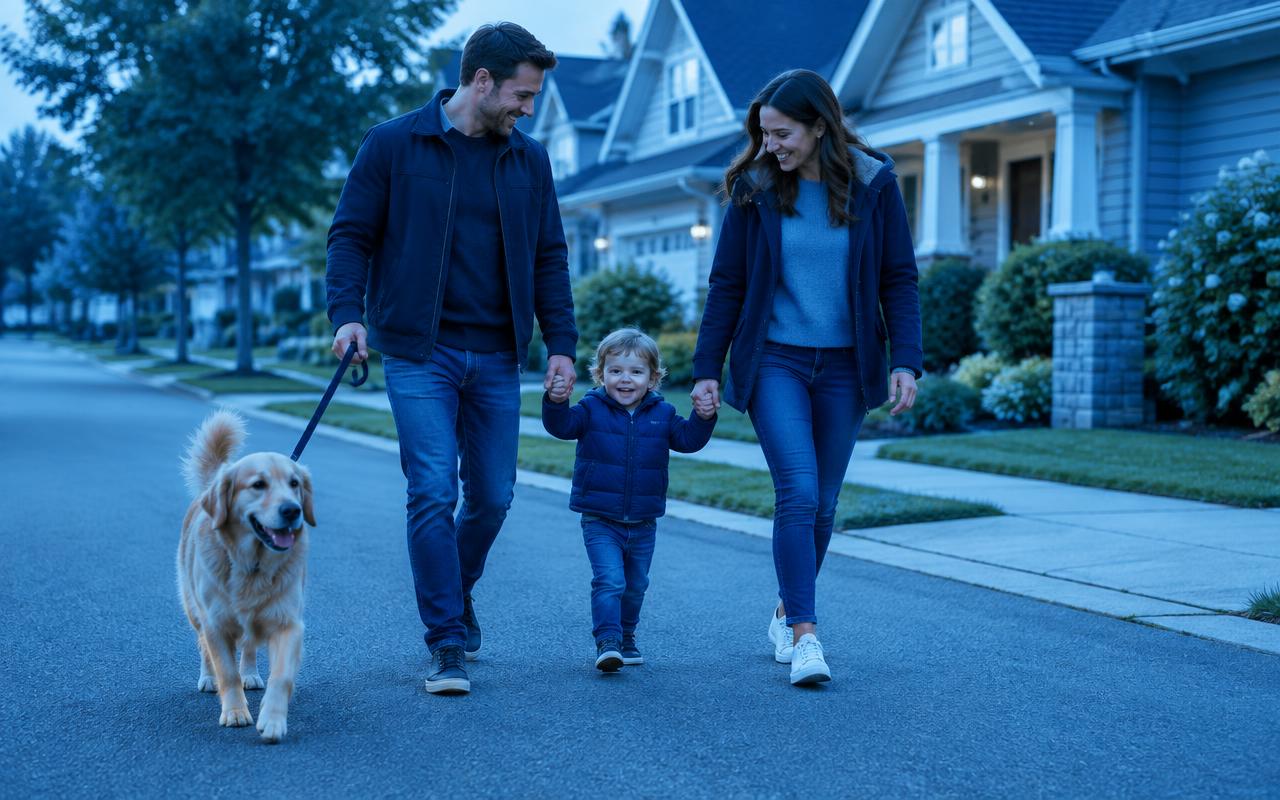
Ein Hund gehört für viele Familien selbstverständlich zum Alltag: morgens eine Runde durch Kempten, nachmittags ein Spaziergang im Allgäu und zwischendurch Besuch in der Wohnung. Dabei können Schäden entstehen, auch wenn das Tier gut erzogen ist. Ihr Hund erschreckt beispielsweise einen Besucher, der daraufhin stürzt, oder stößt im Hausflur eine andere Person um. Hundehalter können grundsätzlich auch dann für Schäden ihres Tieres verantwortlich sein, wenn ihnen kein persönliches Fehlverhalten vorzuwerfen ist. Ob tatsächlich eine Ersatzpflicht besteht, hängt allerdings vom konkreten Fall ab.
Die private Haftpflichtversicherung ersetzt eine Hundehalterhaftpflicht in der Regel nicht. Während bestimmte kleinere Haustiere häufig über die Privathaftpflicht berücksichtigt werden, benötigen Hunde üblicherweise einen eigenen Vertrag. Eine Hundehaftpflicht prüft im Rahmen des vereinbarten Schutzes, ob geltend gemachte Ansprüche berechtigt sind. Berechtigte Ansprüche werden nach den Vertragsbedingungen reguliert, unberechtigte abgewehrt. Für Ihre Mietwohnung ist deshalb entscheidend, ob neben Personen- und sonstigen Sachschäden auch Schäden an gemieteten Räumen eingeschlossen sind. Die bloße Bezeichnung „Hundehaftpflicht“ sagt darüber noch nicht genug aus.
Mietsachschäden durch Hunde: Welche Schäden eingeschlossen sein können
Als Mietsachschäden werden hier Schäden an Sachen verstanden, die Ihnen nicht gehören, sondern zur Nutzung überlassen wurden. In der Wohnung betrifft das beispielsweise Türen, Bodenbeläge oder andere fest zum Gebäude gehörende Bestandteile. Beschädigt Ihr Hund eine vermietereigene Zimmertür, kann ein eingeschlossener Mietsachschadenschutz relevant werden. Voraussetzung ist unter anderem, dass der Schaden unter die versicherte Beschreibung fällt und kein Ausschluss greift. Auch eine eigene Entschädigungsgrenze oder Selbstbeteiligung für diesen Bereich kann vereinbart sein.
Wichtig ist die Abgrenzung zwischen gemieteten Räumen und beweglichem Inventar. Ein vom Vermieter bereitgestelltes Sofa ist versicherungstechnisch nicht unbedingt genauso behandelt wie eine fest eingebaute Tür. Bei einer möblierten Wohnung sollten Sie deshalb ausdrücklich nach Schäden an gemieteten beweglichen Sachen fragen. Auch Einbauküchen, einzelne Elektrogeräte und mitvermietete Einrichtungsgegenstände verdienen einen genaueren Blick. Verlassen Sie sich nicht allein auf eine allgemeine Aussage wie „Mietsachschäden sind enthalten“, sondern lassen Sie sich erläutern, welche Gegenstände und Nutzungsverhältnisse damit tatsächlich gemeint sind.
- Sind Schäden an privat gemieteten Wohnräumen ausdrücklich eingeschlossen?
- Welche Entschädigungsgrenze gilt für Mietsachschäden?
- Ist eine besondere Selbstbeteiligung vorgesehen?
- Sind mitgemietete Möbel und sonstige bewegliche Sachen mitversichert?
- Wie werden gemeinsam genutzte Gebäudebereiche wie Treppenhaus oder Keller behandelt?
Kratzer im Parkett und angekaute Türen: Wo Grenzen liegen
Nicht jede sichtbare Beschädigung ist automatisch ein versicherter Haftpflichtschaden. Gerade bei Parkett und Türen kann entscheidend sein, wie die Spuren entstanden sind. Ein einzelnes, zeitlich eingrenzbares Ereignis ist anders zu beurteilen als Kratzer, die sich über Jahre durch tägliche Nutzung summieren. Versicherungsbedingungen können insbesondere Abnutzung, Verschleiß oder übermäßige Beanspruchung ausschließen. Daneben ist zu klären, ob Sie dem Vermieter überhaupt Ersatz schulden. Normale Gebrauchsspuren und ersatzpflichtige Beschädigungen lassen sich nicht allein anhand eines Fotos sicher voneinander abgrenzen.
Auch eine angekaute Tür oder ein durch Urin beschädigter Boden lässt sich nicht pauschal zusagen oder ablehnen. Hier können der konkrete Ablauf, wiederholte Einwirkungen und besondere Ausschlüsse relevant werden. Wird der Schaden erst beim Auszug entdeckt, erschwert das mitunter die zeitliche Zuordnung. Hilfreich sind deshalb ein Einzugsprotokoll und Fotos vom ursprünglichen Zustand. Dokumentieren Sie neue Beschädigungen möglichst zeitnah. Eine Forderung des Vermieters sollten Sie nicht allein deshalb als berechtigt anerkennen, weil Ihr Hund grundsätzlich als Verursacher infrage kommt.
- Beschädigung mit Übersichts- und Detailfotos festhalten.
- Zeitpunkt, Beobachtungen und möglichen Hergang notieren.
- Vorhandene Vorschäden und das Übergabeprotokoll berücksichtigen.
- Bei wiederholten Einwirkungen weitere Schäden möglichst verhindern.
- Forderungen zur Prüfung an den Versicherer weitergeben.
Familienalltag: Hundebetreuung, Besucher und Ferienwohnungen
In Familien kümmert sich häufig nicht nur eine Person um den Hund. Vielleicht geht Ihr Partner mit ihm spazieren, die Großeltern übernehmen einen Nachmittag oder eine Nachbarin hilft während eines Termins. Prüfen Sie, in welchem Umfang nicht gewerblich tätige Tierhüter mitversichert sind und welche Voraussetzungen gelten. Eine bezahlte Hundepension oder gewerbliches Hundesitting kann anders behandelt werden als private Nachbarschaftshilfe. Relevant ist außerdem, ob Ansprüche der betreuenden Person selbst versichert sind. Deren eigener Schaden ist nicht automatisch genauso abgesichert wie ein Schaden, den der Hund während der Betreuung einem unbeteiligten Dritten zufügt.
Ein weiterer Sonderfall sind Reisen mit dem Familienhund. Der Schutz für Ihre dauerhafte Mietwohnung muss nicht unverändert für eine Ferienwohnung, ein Hotelzimmer oder deren Einrichtung gelten. Gerade in möblierten Unterkünften können Schäden an Betten, Sesseln oder Teppichen eine Rolle spielen. Fragen Sie deshalb vor dem Urlaub nach vorübergehend gemieteten Räumen und beweglichem Inventar. Umgekehrt ist auch ein Schaden am eigenen Familiensofa regelmäßig kein Fall für die Hundehaftpflicht: Sie dient grundsätzlich der Absicherung von Haftpflichtansprüchen Dritter, nicht der Reparatur Ihres eigenen Eigentums.
Hundehaftpflicht auswählen und einen Wohnungsschaden richtig melden
Bei der Auswahl sollten Sie nicht ausschließlich auf Mietsachschäden schauen. Insbesondere Personenschäden können erhebliche finanzielle Folgen haben; eine angemessene Versicherungssumme ist daher ein zentraler Prüfpunkt. Hinzu kommen Selbstbeteiligungen, räumlicher Geltungsbereich und die Bedingungen für Ihren konkreten Hund. Angaben zur Haltung, Rasse und Nutzung sollten vollständig und korrekt sein. Wenn ein zweiter Hund einzieht oder sich die Nutzung verändert, klären Sie den Anpassungsbedarf. Eine Tierkranken- oder Hunde-OP-Versicherung hat übrigens eine andere Aufgabe: Sie betrifft je nach Tarif Behandlungskosten Ihres Hundes und ersetzt keinen Haftpflichtschutz.
Ist ein Schaden passiert, sichern Sie zunächst die Situation und begrenzen Sie weitere Beschädigungen, soweit dies gefahrlos möglich ist. Informieren Sie den Versicherer zeitnah entsprechend den vertraglichen Vorgaben. Beschreiben Sie den Hergang sachlich und unterscheiden Sie eigene Beobachtungen von Vermutungen. Fügen Sie Fotos sowie vorhandene Forderungen oder Kostenvoranschläge bei. Bevor Sie verbindlich eine Zahlung zusagen oder eine nicht dringende Reparatur beauftragen, stimmen Sie das weitere Vorgehen ab. Notwendige Sofortmaßnahmen zur Schadenbegrenzung sollten Sie dokumentieren. Ob und in welcher Höhe eine Erstattung erfolgt, ergibt sich erst aus der Prüfung.
- Vertragsnummer und Angaben zum betroffenen Hund bereithalten.
- Schadentag oder Entdeckungszeitpunkt möglichst genau angeben.
- Beschädigten Gegenstand und dessen Eigentümer benennen.
- Fotos, Übergabeprotokoll und Schriftverkehr zusammenstellen.
- Rückfragen beantworten und weitere Forderungen nachreichen.
Fazit
Eine Hundehaftpflicht in der Mietwohnung sollte zu Ihrer Wohnsituation und Ihrem Familienalltag passen. Besonders wichtig sind klar geregelte Mietsachschäden, nachvollziehbare Entschädigungsgrenzen und die Abgrenzung zwischen Gebäudebestandteilen und beweglichem Inventar. Kratzer im Boden oder Bissspuren an Türen sind nicht pauschal versichert; Ursache, Verlauf und Vertragsbedingungen entscheiden mit. Wer den Zustand der Wohnung dokumentiert und die Betreuung des Hundes mitdenkt, kann offene Fragen frühzeitig erkennen, statt sie erst bei einer Schadenforderung zu klären.
Die BarmeniaGothaer Generalagentur Daniel Mattern in Kempten unterstützt Sie dabei, Ihren Absicherungsbedarf zu besprechen und passende Möglichkeiten innerhalb des BarmeniaGothaer-Angebots einzuordnen. Daniel Mattern ist gebundener Versicherungsvertreter der BarmeniaGothaer, kein Versicherungsmakler. Für ein Gespräch sind Angaben zu Ihrem Hund, zur Mietwohnung und zur regelmäßigen Betreuung hilfreich. Dieser Ratgeber ersetzt keine individuelle Vertragsprüfung oder Rechtsberatung zur Haftung gegenüber Ihrem Vermieter. Stand: Oktober 2026.
Kostenfreier Mandanten-Check
„Hundehaftpflicht in der Mietwohnung“ – passt Ihr aktueller Vertrag noch?
Laden Sie Ihre bestehenden Policen hoch. Wir prüfen Deckung, Beitrag und Lücken – ohne dass Sie sofort wechseln müssen.
Mandanten-Check startenHäufige Fragen zu Hundehaftpflicht in der Mietwohnung
Zahlt die Hundehaftpflicht bei Kratzern im Parkett der Mietwohnung?
Das hängt von der Ursache und den Bedingungen ab. Mietsachschäden müssen eingeschlossen sein. Über längere Zeit entstandene Abnutzung oder übermäßige Beanspruchung können ausgeschlossen sein; auch Ihre tatsächliche Ersatzpflicht wird geprüft.
Sind Schäden an Möbeln in einer möblierten Mietwohnung mitversichert?
Nicht automatisch. Ein Einschluss für gemietete Räume umfasst nicht zwingend bewegliche Möbel. Dafür muss der Tarif einen entsprechenden Schutz vorsehen.
Reicht die private Haftpflichtversicherung für den Familienhund?
In der Regel nicht. Für Schäden durch Hunde ist üblicherweise eine eigene Hundehalterhaftpflicht erforderlich. Die private Haftpflicht schließt die Haltung von Hunden normalerweise nicht ein.
Persönliche Beratung gewünscht?
Wir prüfen Ihre Situation kostenfrei – vor Ort im Allgäu oder digital.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Beratung. Stand: September 2026. Konkrete Leistungen richten sich nach den jeweiligen Versicherungsbedingungen.