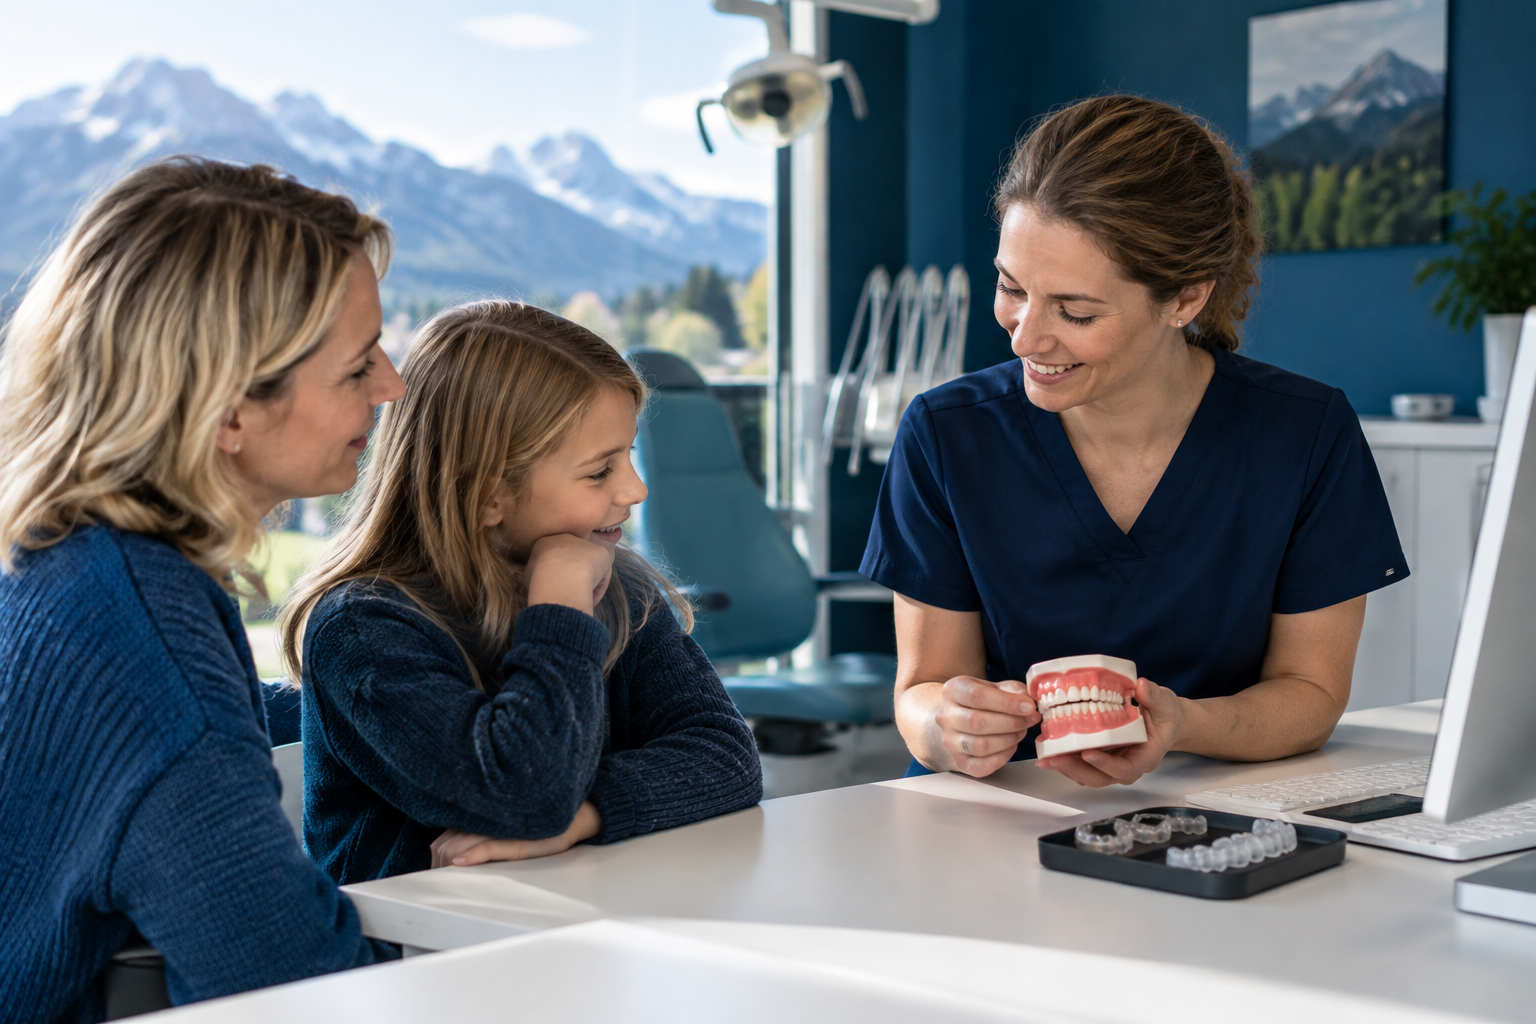
Eine Zahnzusatzversicherung für Kinder kann sinnvoll sein, bevor eine Zahnfehlstellung festgestellt oder eine kieferorthopädische Behandlung empfohlen wird. Denn ob und in welchem Umfang später Leistungen für eine Zahnspange möglich sind, hängt nicht allein vom gewählten Tarif ab. Für Familien in Kempten und im Allgäu lohnt es sich deshalb, frühzeitig den Abschlusszeitpunkt, die Leistungen der gesetzlichen Krankenversicherung und mögliche Eigenanteile einzuordnen.
Warum der Zeitpunkt vor der ersten Zahnspange wichtig ist
Viele Eltern beschäftigen sich erst mit einer Zusatzversicherung, wenn beim Zahnarzt erstmals das Wort Zahnspange fällt. Für die Absicherung dieser konkreten Behandlung kann es dann bereits zu spät sein. Ist eine Zahnfehlstellung bekannt, eine Behandlung angeraten oder bereits begonnen, kann dies die Annahme oder den Versicherungsschutz beeinflussen. Entscheidend sind die Antragsfragen und Versicherungsbedingungen. Ein noch nicht erstellter Heil- und Kostenplan bedeutet deshalb nicht automatisch, dass eine spätere Behandlung problemlos mitversichert werden kann.
Ein allgemeingültiges ideales Abschlussalter gibt es nicht. Sinnvoll ist vielmehr, sich mit dem Thema auseinanderzusetzen, solange noch kein konkreter Behandlungsbedarf bekannt ist. Dabei sollten Sie nicht nur an die spätere feste Zahnspange denken: Auch herausnehmbare Geräte oder eine kieferorthopädische Frühbehandlung können relevant sein. Welche Befunde vorliegen und ob bereits eine Empfehlung ausgesprochen wurde, lässt sich bei Unsicherheit mit der behandelnden Praxis klären. Medizinisch notwendige Untersuchungen oder Behandlungen sollten Sie wegen eines geplanten Versicherungsabschlusses keinesfalls aufschieben.
Für die Vorbereitung hilft eine einfache zeitliche Übersicht: Wann fanden Untersuchungen statt, was wurde festgestellt und welche nächsten Schritte wurden empfohlen? Halten Sie dabei auch fest, wenn zunächst lediglich eine Beobachtung vereinbart wurde. Ob dies für den Antrag relevant ist, richtet sich nach der jeweiligen Frage. Eine solche Übersicht erleichtert vollständige Angaben und verhindert, dass eine beiläufige Bemerkung aus einem früheren Termin später übersehen wird.
Kieferorthopädie bei Kindern: Was die gesetzliche Kasse übernimmt
Bei gesetzlich versicherten Kindern richtet sich die Kostenübernahme für eine kieferorthopädische Behandlung unter anderem nach dem Schweregrad der Fehlstellung. Zur Einordnung dienen die kieferorthopädischen Indikationsgruppen, kurz KIG. Bei einem Behandlungsbeginn vor dem 18. Geburtstag übernimmt die gesetzliche Krankenversicherung in der Regel die vorgesehene Regelversorgung bei KIG 3 bis 5. Bei KIG 1 und 2 besteht normalerweise kein entsprechender Leistungsanspruch. Eine Behandlung kann dennoch aus fachlicher Sicht sinnvoll sein; die konkrete Einschätzung gehört in die kieferorthopädische Praxis.
Auch bei einer Kassenbehandlung können zunächst Zahlungen auf die Familie zukommen. Der gesetzlich vorgesehene Eigenanteil wird bei ordnungsgemäßem Abschluss der Behandlung unter den dafür geltenden Voraussetzungen erstattet. Davon zu unterscheiden sind privat vereinbarte Zusatzleistungen, die über die Regelversorgung hinausgehen. Diese werden durch den erfolgreichen Behandlungsabschluss nicht automatisch zu einer Kassenleistung. Für Ihre Planung ist diese Trennung wichtig: Ein vorübergehend selbst zu tragender Anteil ist etwas anderes als eine dauerhaft privat zu finanzierende Mehrleistung.
Lassen Sie sich deshalb vor Behandlungsbeginn erklären, welche Versorgung die Krankenkasse übernimmt und welche zusätzlichen Maßnahmen angeboten werden. Fragen Sie nach dem medizinischen Nutzen, möglichen Alternativen und den jeweiligen Vereinbarungen. Eine Zahnzusatzversicherung ersetzt diese Aufklärung nicht. Sie kann je nach Tarif bestimmte verbleibende Aufwendungen abfedern, übernimmt aber nicht zwangsläufig jede private Zusatzposition.
Welche Leistungen eine Kinder-Zahnzusatzversicherung enthalten sollte
Wenn die mögliche Zahnspange Ihr Hauptanliegen ist, sollte Kieferorthopädie ausdrücklich im Leistungsumfang enthalten sein. Ein Tarif mit umfangreichen Leistungen für Zahnersatz muss bei kieferorthopädischen Behandlungen nicht ebenso weit reichen. Achten Sie insbesondere darauf, ob Leistungen sowohl bei leichteren Fehlstellungen ohne Kassenbeteiligung als auch bei schwereren Fehlstellungen mit Kassenleistung vorgesehen sind. Zusätzlich können Altersgrenzen für den Behandlungsbeginn und besondere Voraussetzungen für die Erstattung gelten.
Die beworbene Erstattungsquote allein reicht zur Beurteilung nicht aus. Ebenso wichtig sind Höchstbeträge, die Berechnung unter Anrechnung der Kassenleistung und Begrenzungen für bestimmte Behandlungsarten. Ein hoher Prozentsatz kann durch einen niedrigen Gesamthöchstbetrag deutlich eingeschränkt werden. Bei einer mehrjährigen Behandlung sollten Sie außerdem wissen, ob eine Grenze jährlich, je Behandlungsfall oder für die gesamte kieferorthopädische Versorgung gilt. Lassen Sie sich diese Zusammenhänge anhand eines unverbindlichen Beispiels erläutern.
Neben Kieferorthopädie können Leistungen für Zahnbehandlungen oder Prophylaxe relevant sein. Entscheidend ist, was über die bereits vorhandenen gesetzlichen Ansprüche hinaus tatsächlich abgesichert wird. Nicht jede angebotene Zusatzleistung ist für jedes Kind notwendig. Die medizinische Entscheidung treffen Sie gemeinsam mit der Praxis; bei der Versicherung geht es um die vertraglich vereinbarte finanzielle Unterstützung.
- Leistungen bei KIG 1 und 2 ohne Beteiligung der gesetzlichen Krankenkasse
- Erstattung privater Mehrleistungen bei KIG 3 bis 5
- Regelungen zu herausnehmbaren Spangen, festen Apparaturen und Alignern
- Voraussetzungen für Retainer zur Stabilisierung des Behandlungsergebnisses
- Altersgrenzen, Höchstbeträge und Anrechnung anderer Erstattungen
Wartezeit, Leistungsstaffel und Gesundheitsfragen richtig einordnen
Wartezeit und Leistungsstaffel beschreiben unterschiedliche Einschränkungen. Während einer vereinbarten Wartezeit besteht für bestimmte Leistungen zunächst kein Anspruch. Eine Leistungsstaffel begrenzt dagegen die mögliche Erstattung in den ersten Versicherungsjahren. Ein Tarif ohne Wartezeit kann trotzdem solche anfänglichen Höchstgrenzen enthalten. Außerdem bedeutet ein sofortiger Versicherungsbeginn nicht, dass bereits bekannte oder angeratene Behandlungen eingeschlossen sind. Diese Punkte sollten Sie getrennt voneinander betrachten.
Gesundheitsfragen müssen vollständig und wahrheitsgemäß entsprechend ihrem Wortlaut beantwortet werden. Je nach Antrag können dabei beispielsweise fehlende Zähne, bekannte Fehlstellungen oder laufende, geplante und empfohlene Behandlungen relevant sein. Wenn Sie eine Frage nicht sicher beantworten können, sollten Sie vor Abgabe des Antrags die erforderlichen Informationen beschaffen. Verlassen Sie sich nicht darauf, dass eine mündliche Aussage wie „Das dürfte kein Problem sein“ eine eindeutige vertragliche Regelung ersetzt.
Wurde bereits eine Fehlstellung festgestellt, lohnt sich eine sachliche Klärung der verbleibenden Möglichkeiten, aber keine Erwartung einer rückwirkenden Absicherung. Je nach Annahmerichtlinien kommen beispielsweise ein Ausschluss oder eine Ablehnung infrage. Auch vereinfachte Antragsverfahren sind nicht automatisch gleichbedeutend mit Schutz für bekannte Behandlungen. Maßgeblich bleibt, welche Risiken der Versicherer annimmt und welche Leistungen der Vertrag tatsächlich vorsieht.
So bereiten Familien die Entscheidung und eine Behandlung vor
Beginnen Sie mit Ihrer konkreten Situation: Ist Ihr Kind gesetzlich oder privat versichert, gibt es bereits Befunde und welche Leistungen sind Ihnen besonders wichtig? Dieser Ratgeber orientiert sich vor allem an gesetzlich versicherten Kindern. Bei privat versicherten Kindern hängt eine mögliche Versorgungslücke vom bestehenden Krankenversicherungsschutz ab. Überlegen Sie außerdem, welche Ausgaben Sie selbst tragen könnten. Eine Zusatzversicherung sollte zu Ihrem Familienbudget passen und nicht allein wegen einer einzelnen beworbenen Leistung gewählt werden.
Steht später eine Behandlung an, sollten Sie sich den Behandlungs- und Kostenplan sowie die vorgesehenen privaten Zusatzvereinbarungen erläutern lassen. Reichen Sie die Unterlagen möglichst vor Beginn beim Zusatzversicherer ein und bitten Sie um eine schriftliche Einschätzung der tariflichen Erstattung. Ob dies ausdrücklich vorgeschrieben ist, ergibt sich aus den Bedingungen. Änderungen des Behandlungsplans können eine erneute Abstimmung erforderlich machen. Bewahren Sie Rechnungen und Abrechnungen der Krankenkasse auf, damit die Leistungsprüfung nachvollziehbar erfolgen kann.
- Bekannte Befunde und bisherige Behandlungsempfehlungen zusammentragen
- Kieferorthopädische Leistungen und finanzielle Grenzen gemeinsam betrachten
- Wartezeiten, Anfangsstaffeln und Ausschlüsse schriftlich nachvollziehen
- Kassenversorgung und privat vereinbarte Extras klar unterscheiden
- Behandlungsunterlagen möglichst vor Beginn zur Prüfung einreichen
Fazit
Eine Zahnzusatzversicherung für Kinder verdient Aufmerksamkeit, bevor eine Zahnspange konkret empfohlen wird. Entscheidend sind nicht nur mögliche Erstattungsquoten, sondern auch der Gesundheitszustand bei Antragstellung, die Leistungen bei unterschiedlichen KIG-Einstufungen und die vertraglichen Begrenzungen. Wer diese Punkte frühzeitig klärt, kann besser einschätzen, welchen Beitrag eine Versicherung zur finanziellen Planung der Familie leisten könnte.
Die BarmeniaGothaer Generalagentur Daniel Mattern in Kempten unterstützt Sie dabei, Ihren Absicherungsbedarf einzuordnen und passende Möglichkeiten innerhalb des angebotenen Versicherungssortiments zu besprechen. Daniel Mattern ist gebundener Versicherungsvertreter der BarmeniaGothaer und kein Versicherungsmakler. Die Beratung zur Absicherung ersetzt keine zahnärztliche oder kieferorthopädische Beurteilung. Stand: Oktober 2026.
Kostenfreier Mandanten-Check
„Zahnzusatzversicherung für Kinder“ – passt Ihr aktueller Vertrag noch?
Laden Sie Ihre bestehenden Policen hoch. Wir prüfen Deckung, Beitrag und Lücken – ohne dass Sie sofort wechseln müssen.
Mandanten-Check startenHäufige Fragen zu Zahnzusatzversicherung für Kinder
Kann ich eine Zahnzusatzversicherung abschließen, wenn die Zahnspange schon empfohlen wurde?
Ein Abschluss kann je nach Versicherer noch möglich sein. Die bereits empfohlene Behandlung ist jedoch häufig ausgeschlossen oder kann zur Ablehnung führen. Entscheidend sind die Antragsfragen und Bedingungen.
Übernimmt eine Zahnzusatzversicherung auch KIG 1 und 2?
Manche Tarife sehen dafür Leistungen vor, andere nicht. Prüfen Sie neben der grundsätzlichen Absicherung auch Erstattungsgrenzen, Altersvorgaben und weitere Voraussetzungen.
Bedeutet ohne Wartezeit, dass die Zahnspange sofort vollständig bezahlt wird?
Nein. Auch ohne Wartezeit können Leistungsstaffeln, Höchstbeträge und Ausschlüsse für bereits bekannte oder angeratene Behandlungen gelten.
Persönliche Beratung gewünscht?
Wir prüfen Ihre Situation kostenfrei – vor Ort im Allgäu oder digital.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Beratung. Stand: September 2026. Konkrete Leistungen richten sich nach den jeweiligen Versicherungsbedingungen.